Vendre son entreprise : ce qui se joue avant de chercher un acheteur
Vendre son entreprise : ce qui se joue avant de chercher un acheteur
4 octobre 2026
Pourquoi une cession se prépare trois ans à l'avance, les erreurs qui coûtent cher, et ce que rapporte vraiment l'abattement de 500 000 euros.
La plupart des dirigeants abordent la vente de leur société comme une négociation. C’est une erreur de cadrage. Une cession se gagne surtout dans les mois qui précèdent la mise sur le marché, quand il est encore temps de corriger ce qui fera baisser le prix.
Quand l’acquéreur découvre un problème en due diligence, il ne le signale pas : il le chiffre, et il le déduit. Quand le vendeur l’a traité six mois plus tôt, il n’existe plus.
Cet article traite de la cession de titres de société. La cession d’un fonds de commerce obéit à des règles distinctes, tant pour l’information des salariés que pour la fiscalité.
Pourquoi une cession se prépare trois ans à l’avance
Le processus actif, depuis la mise sur le marché jusqu’au closing, prend couramment neuf à quinze mois. Mais ce n’est que la partie visible.
La vraie contrainte est ailleurs, et elle est comptable. Un acquéreur analyse les trois derniers exercices clos. C’est sur cette base qu’il reconstitue un résultat normatif, qu’il mesure une tendance et qu’il applique un multiple. Trois exercices, c’est trois clôtures : aucune action engagée aujourd’hui ne produira trois bons bilans avant trois ans.
Cela change la manière de raisonner. Décider de réduire la dépendance au dirigeant, de renégocier un contrat déséquilibré ou de normaliser une rémunération ne se voit pas dans les comptes le mois suivant. Il faut que la décision traverse trois exercices pour devenir une tendance lisible, et non un accident isolé que l’acquéreur retraitera.
Le corollaire est brutal. Un dirigeant qui veut vendre dans six mois ne vend pas dans de bonnes conditions : il vend sur les comptes qu’il a, et dans les conditions de l’acheteur.
La chronologie d’un deal, étape par étape
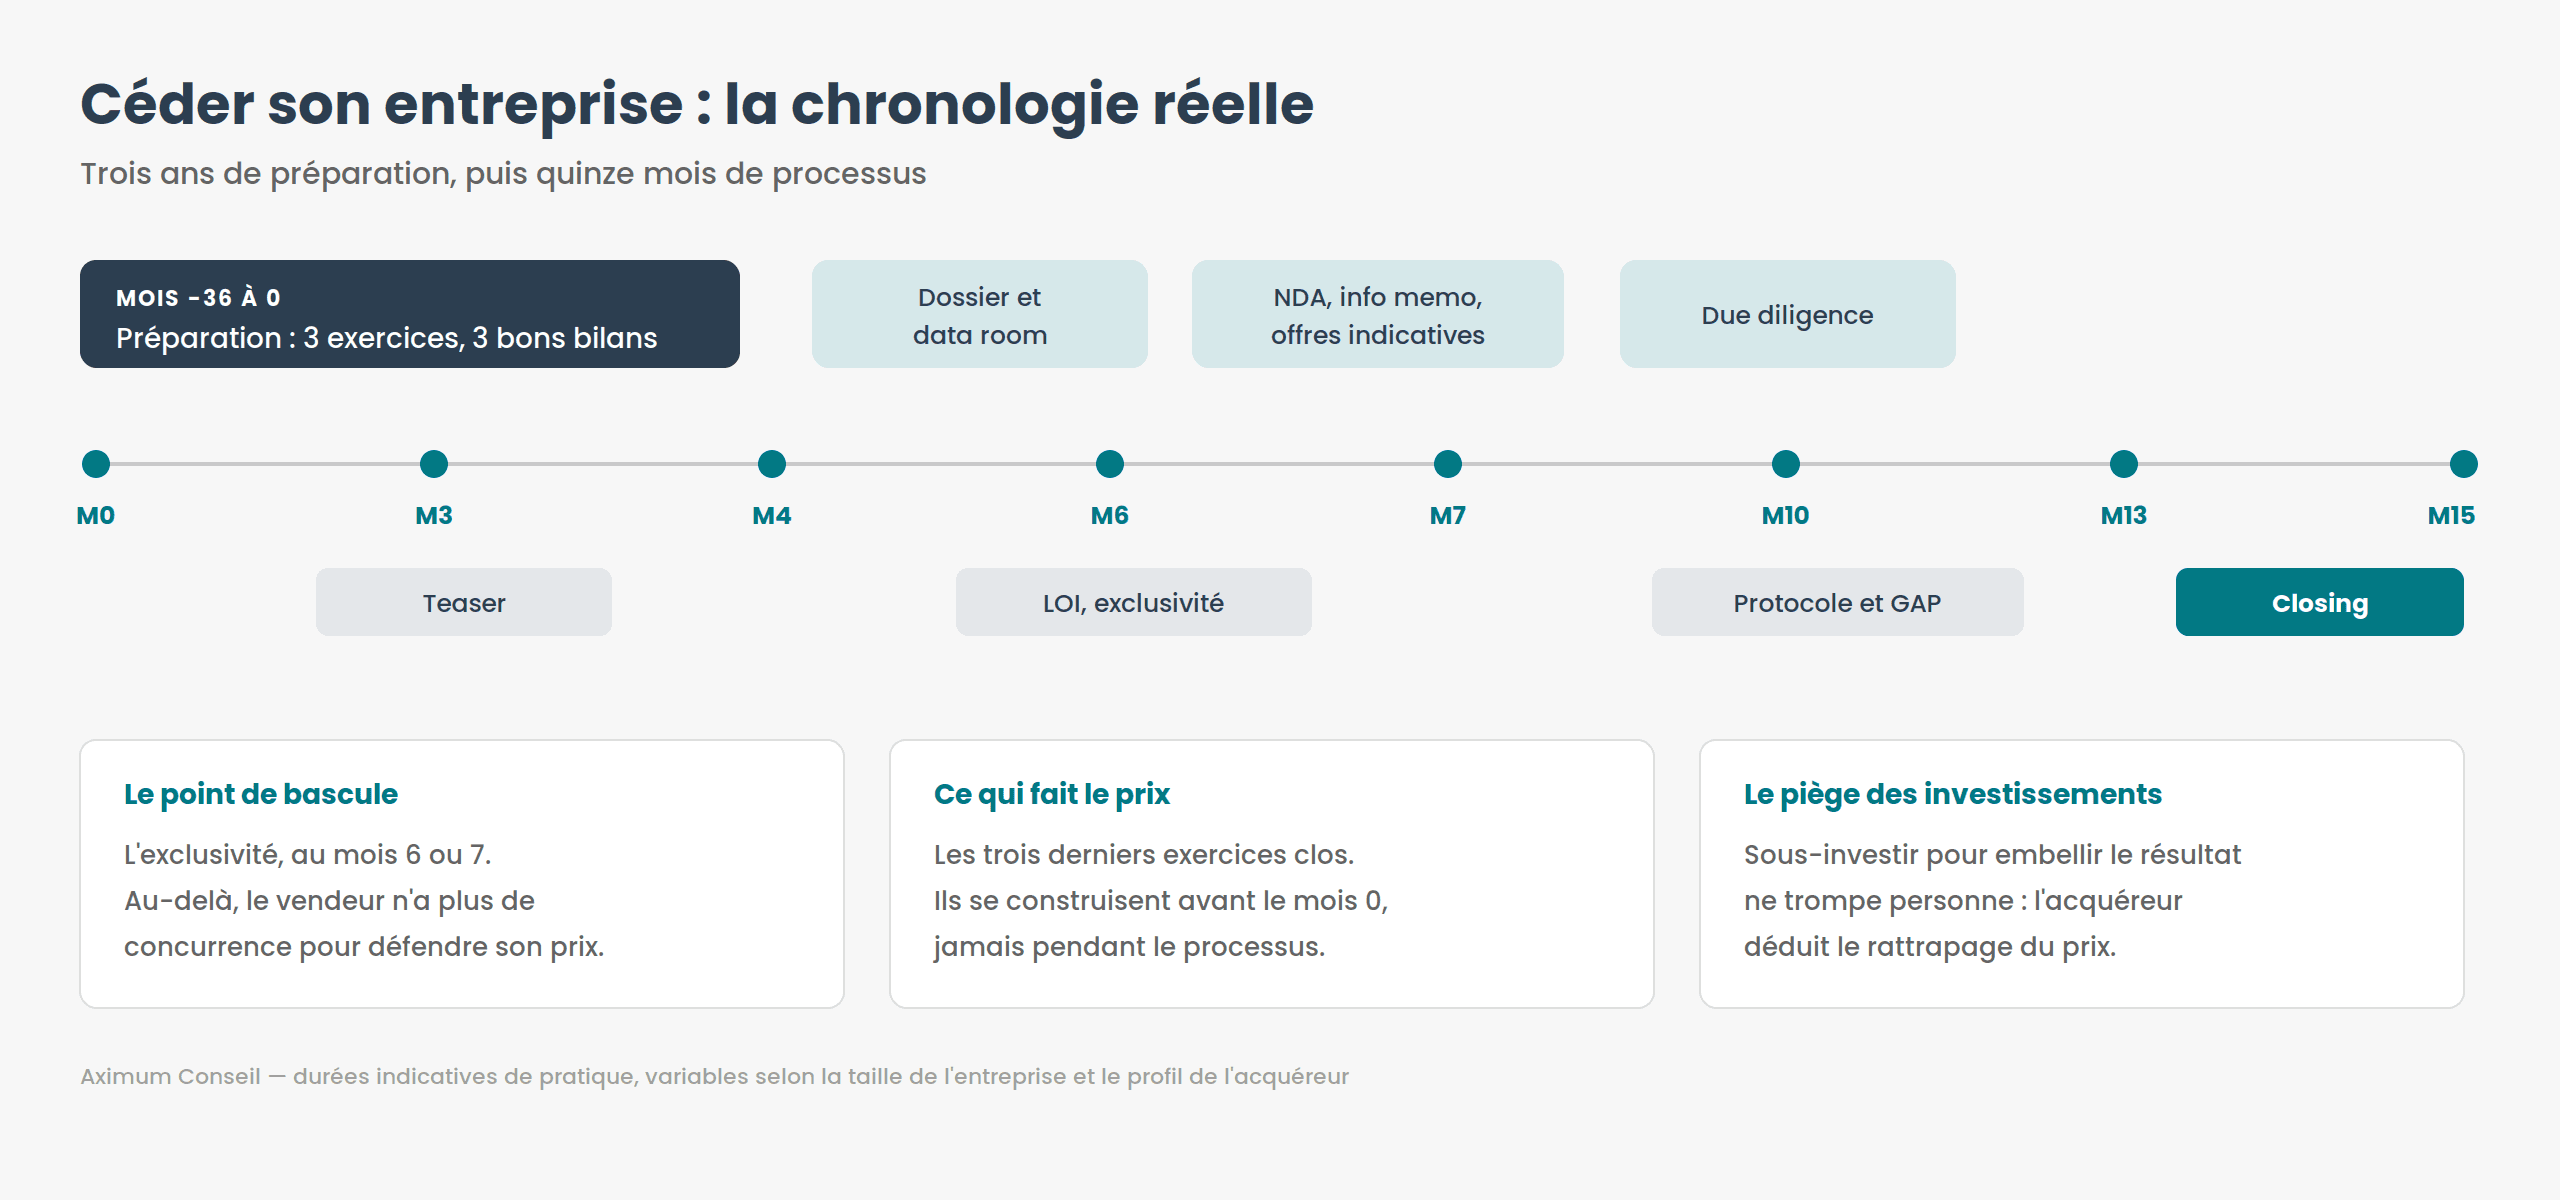
Voici le déroulé type, en mois cumulés depuis le lancement du processus. Les phases se chevauchent : la somme des durées ne donne pas le total.
Mois -36 à 0, la préparation de fond. Trois exercices pour produire trois bons bilans, réduire la dépendance au dirigeant, traiter la concentration clientèle, sécuriser les contrats et arbitrer les investissements.
Mois 0 à 3, la constitution du dossier. Choix du périmètre, diagnostic de cessibilité, estimation de valeur, retraitements financiers, constitution de la data room.
Mois 3 à 4, le teaser et les premières approches. Une présentation courte et anonyme décrivant l’activité, les principaux chiffres et la logique de cession, sans permettre d’identifier l’entreprise.
Mois 4 à 6, confidentialité, mémorandum et offres indicatives. L’accord de confidentialité est signé avant toute information identifiante, et doit couvrir l’existence même des discussions. Les candidats annoncent alors un prix, un périmètre, un financement et un calendrier : à ce stade, la crédibilité du financement compte autant que le montant.
Mois 6 à 7, lettre d’intention et exclusivité. La lettre d’intention est généralement non engageante quant à la réalisation de la vente, mais ses clauses d’exclusivité, de confidentialité ou de prise en charge des frais engagent dès la signature. L’exclusivité est le moment où le vendeur perd son levier : elle doit être bornée, assortie de jalons, et prolongeable seulement par écrit.
Mois 7 à 10, la due diligence. Six à douze semaines d’audits financier, fiscal, social, juridique et opérationnel. La durée dépend directement de la qualité de la data room.
Mois 10 à 13, la documentation définitive. Protocole de cession, garantie d’actif et de passif, ajustements de prix, conditions suspensives.
Mois 13 à 15, le closing. Transfert des titres, paiement, levée des conditions. L’acte lui-même tient en une journée ; la préparation de cette journée prend des semaines.
Les vingt-quatre mois qui font le prix
L’objectif n’est pas d’embellir l’entreprise, mais de la rendre lisible, vérifiable et transférable. Sept chantiers comptent plus que les autres.
Normaliser le résultat. Identifier les charges non récurrentes, les rémunérations et avantages du dirigeant, les opérations avec les parties liées, les provisions, les engagements hors bilan. Chaque retraitement doit être documenté. Une dépense ne devient pas retraitable parce que le vendeur la juge exceptionnelle : l’acquéreur demandera les pièces.
Réduire la dépendance au dirigeant. C’est le premier facteur de décote sur une PME. Si l’activité s’arrête quand le dirigeant part, l’acquéreur achète un emploi, pas une entreprise. Transférer les relations clients, déléguer les décisions, documenter les procédures, structurer l’encadrement : cela prend des mois, et c’est ce qui se paie le plus cher.
Traiter la concentration clientèle. Un client à 40 % du chiffre d’affaires est un risque que l’acheteur valorisera à la baisse ou renverra vers un earn-out. Élargir la base et sécuriser les comptes clés par des engagements écrits prend du temps.
Vérifier les contrats clés. Durée, renouvellement, résiliation, exclusivité, et surtout clauses de changement de contrôle. Un contrat essentiel résiliable du fait de la cession est un point de blocage qu’il vaut mieux découvrir avant l’acquéreur.
Sortir ou clarifier les actifs non nécessaires à l’exploitation. Immobilier, véhicules, placements, participations, trésorerie excédentaire. Décider en amont s’ils restent dans le périmètre, en sortent, ou font l’objet d’un traitement séparé dans le prix.
Sécuriser la propriété intellectuelle. Qui détient réellement les marques, les logiciels, les noms de domaine, les bases de données ? Les cessions de droits des salariés et prestataires sont-elles régularisées ?
Arbitrer les investissements. C’est le chantier le plus souvent négligé, et il se paie comptant.
Un dirigeant qui prépare sa sortie a une tentation naturelle : différer les investissements pour améliorer le résultat et la trésorerie des derniers exercices. C’est une fausse bonne idée. L’acquéreur regarde l’état réel de l’outil de production, l’âge du parc, la vétusté des installations et le niveau d’investissement historique rapporté aux amortissements.
S’il constate que l’entreprise a sous-investi, il en tire une conclusion simple : les investissements qui n’ont pas été faits, c’est lui qui les fera. Et il les déduit du prix, souvent euro pour euro, parfois davantage pour tenir compte du risque et du délai.
Dans une activité à forte intensité capitalistique, le vendeur n’a donc que deux options cohérentes. Soit il réalise les investissements avant la cession, les intègre dans ses trois derniers exercices et vend un outil à jour. Soit il ne les réalise pas et il anticipe la décote correspondante dans son prix de présentation, en l’assumant dans sa négociation plutôt qu’en la subissant en due diligence.
La pire des trois options est la troisième : ne pas investir, et découvrir le sujet quand l’acquéreur l’apporte sur la table sous exclusivité.
Les erreurs qui coûtent le plus cher
Défendre un prix sans méthode. Un prix qui ne repose sur aucune approche défendable fait fuir les acquéreurs crédibles et attire ceux qui comptent renégocier.
Confondre chiffre d’affaires, résultat comptable et cash disponible. L’acheteur raisonnera en valeur d’entreprise, retranchera la dette nette, ajustera le besoin en fonds de roulement et intégrera les investissements à venir.
Présenter une data room incomplète. Chaque pièce manquante allonge l’audit, entame la confiance et déplace la découverte des problèmes au moment où le vendeur est déjà sous exclusivité, donc sans alternative.
Taire un risque connu. Un litige, un passif social, une irrégularité fiscale découverte par l’acquéreur ne produit pas une discussion : elle produit une baisse de prix, un élargissement de la garantie, ou un retrait.
Accorder une exclusivité longue et imprécise. Le vendeur perd la concurrence sans certitude que l’acheteur avance réellement.
Négocier seul face à un acquéreur qui, lui, est conseillé. Le déséquilibre se lit dans la documentation finale.
Information des salariés : ce qui a changé le 27 juillet 2026
C’est la nouveauté que beaucoup de dossiers n’ont pas encore intégrée, et elle simplifie sensiblement la vie des cédants.
L’article L. 23-10-1 du code de commerce impose, dans les sociétés qui n’ont pas l’obligation de mettre en place un comité social et économique exerçant les attributions économiques, d’informer les salariés lorsque le propriétaire d’une participation représentant plus de 50 % des parts d’une SARL, ou d’actions donnant accès à la majorité du capital d’une société par actions, veut les vendre. L’objectif est de leur permettre de présenter une offre d’achat.
La loi n° 2026-403 du 26 mai 2026 a modifié ce régime pour les ventes conclues à compter du 27 juillet 2026. Le délai d’information est ramené à un mois avant la vente. La vente peut intervenir avant l’expiration de ce délai dès lors que chaque salarié a fait connaître sa décision de ne pas présenter d’offre. Et en cas d’action en responsabilité, la juridiction saisie peut, à la demande du ministère public, prononcer une amende civile plafonnée à 0,5 % du montant de la vente.
Deux points de méthode. Le défaut d’information n’entraîne pas la nullité de la vente, mais il expose à une action en responsabilité. Et l’information doit être notifiée par un moyen permettant d’établir la date de réception avec certitude : conservez les preuves.
Les mécanismes de prix : ce que le vendeur doit surveiller
L’earn-out conditionne une part du prix à des performances futures. Le piège est connu : après le closing, le vendeur ne dirige plus l’entreprise mais son prix dépend de sa performance. Il faut donc définir précisément l’indicateur, le référentiel comptable, le périmètre, les retraitements, les engagements de gestion de l’acquéreur, l’accès du vendeur aux données et le mode de règlement des différends.
Le crédit-vendeur diffère le paiement d’un prix déjà fixé. Le risque n’est plus la performance mais la solvabilité. Sans sûreté, le vendeur devient simplement créancier de son acheteur.
La garantie d’actif et de passif couvre les déclarations du vendeur sur la situation de la société à une date donnée. Il n’existe aucun plafond ni aucune durée légale : tout est contractuel. Les paramètres à négocier sont la durée, le plafond, le seuil de déclenchement, la franchise, les exclusions et la procédure de notification.
La garantie de la garantie, séquestre ou caution bancaire, immobilise une partie du prix. Elle doit être limitée en montant, en durée et en cas d’appel, et ne jamais excéder la garantie qu’elle sécurise.
Les niveaux que l’on vous présentera comme des standards de marché sont des positions de négociation, pas des règles de droit.
La fiscalité du cédant en 2026
Deux dispositifs structurent l’opération, et les deux ont bougé.
L’abattement de 500 000 euros pour départ à la retraite
L’article 150-0 D ter du code général des impôts prévoit un abattement fixe de 500 000 euros sur le gain net de cession, sous conditions cumulatives strictes.
La cession porte sur l’intégralité des titres détenus par le cédant ou sur plus de 50 % des droits de vote.
Le cédant a exercé de manière continue, pendant les cinq années précédant la cession, une fonction de direction éligible, effectivement exercée et normalement rémunérée, cette rémunération représentant plus de la moitié de ses revenus professionnels.
Il a détenu au moins 25 % des droits de vote ou des droits aux bénéfices pendant ces cinq années, directement ou par l’intermédiaire de son conjoint, de son partenaire de PACS, de ses ascendants, descendants, frères et sœurs.
Il cesse toute fonction dans la société et fait valoir ses droits à la retraite dans les deux années suivant ou précédant la cession.
La société est une PME au sens européen, exerçant une activité éligible, soumise à l’impôt sur les sociétés.
Les titres sont détenus depuis au moins un an.
En cas de cession à une entreprise, le cédant ne détient aucun droit dans la société cessionnaire.
Nouveauté de la loi de finances pour 2026 : l’abattement est porté à 600 000 euros lorsque la cession est réalisée au profit d’un ou plusieurs jeunes agriculteurs bénéficiant des aides à l’installation, y compris dans le cadre d’un contrat de cessions échelonnées sur six ans.
Ce que l’abattement rapporte réellement
C’est le point que presque tous les dirigeants comprennent de travers.
Prenons une cession de 2 millions d’euros, pour un prix de revient de 100 000 euros, soit une plus-value de 1 900 000 euros.
Sans l’abattement, au prélèvement forfaitaire unique de 31,4 %, l’imposition ressort à environ 596 600 euros.
Avec l’abattement, l’impôt sur le revenu porte sur 1 400 000 euros, soit environ 179 200 euros. Mais les prélèvements sociaux restent assis sur la totalité du gain, soit environ 353 400 euros. Total : environ 532 600 euros.
L’économie réelle est d’environ 64 000 euros, c’est-à-dire 12,8 % de 500 000 euros. Pas 500 000 euros d’impôt en moins. L’abattement joue sur la base de l’impôt sur le revenu, pas sur celle des prélèvements sociaux.
L’abattement compte-t-il pour la CEHR et la CDHR ? Les deux réponses sont opposées
Ce chiffrage ne comprend pas les deux contributions qui frappent les hauts revenus. Or elles s’appliquent presque toujours sur une plus-value de cette ampleur, et l’abattement n’y produit pas du tout le même effet. C’est le point le plus mal compris du sujet.
Pour la contribution exceptionnelle, l’abattement ne sert à rien. La CEHR de l’article 223 sexies du CGI est assise sur le revenu fiscal de référence, au taux de 3 % sur la fraction comprise entre 250 000 et 500 000 euros pour une personne seule, entre 500 000 et 1 000 000 d’euros pour un couple, puis 4 % au-delà. Or l’article 1417, IV, 1°, a bis du CGI prévoit expressément que le revenu fiscal de référence est majoré du montant des abattements mentionnés à l’article 150-0 D ter. L’abattement est donc réintégré, et le cédant est taxé sur la totalité de sa plus-value.
Un mécanisme joue toutefois en sa faveur. Le II de l’article 223 sexies prévoit un lissage lorsque le revenu fiscal de référence de l’année atteint au moins une fois et demie la moyenne des deux années précédentes, à condition que cette moyenne soit restée sous les seuils. C’est exactement le profil d’un dirigeant à revenus réguliers qui encaisse une plus-value une fois dans sa carrière.
Pour la contribution différentielle, l’abattement joue pleinement. La CDHR de l’article 224 du CGI assure une imposition minimale de 20 % au-delà de 250 000 euros de revenu de référence, 500 000 euros en imposition commune. Et le BOFiP du 30 juin 2026 est explicite : l’abattement fixe de l’article 150-0 D ter figure dans la liste des abattements exclus du revenu de référence servant d’assiette à la CDHR.
Le mécanisme qui change tout est celui du quart. Le neuvième alinéa du II de l’article 224 prévoit que les revenus qui, par leur nature, ne sont pas susceptibles d’être recueillis annuellement et dont le montant dépasse la moyenne des revenus nets des trois dernières années sont retenus pour le quart de leur montant. L’impôt sur le revenu et la CEHR qui s’y rapportent sont eux aussi retenus pour le quart. Une plus-value de cession coche les deux critères dans la quasi-totalité des cas.
La conséquence est considérable : après exclusion de l’abattement puis division par quatre, un cédant peut repasser sous le seuil et échapper entièrement à la CDHR, là où un calcul brut aurait conduit à une imposition supplémentaire substantielle.
Aucun dirigeant ne devrait donc arrêter un calendrier de cession sur un calcul au prélèvement forfaitaire seul. Mais l’inverse est tout aussi vrai : ajouter mécaniquement les deux contributions au taux plein surestime la facture. Seule une simulation intégrant les revenus des trois années précédentes donne le vrai chiffre.
L’apport-cession s’est nettement durci
Pour le dirigeant qui envisage d’apporter ses titres à une holding avant de céder, afin de placer la plus-value en report d’imposition au titre de l’article 150-0 B ter, le régime a changé.
L’article 11 de la loi de finances pour 2026, commenté au BOFiP le 10 août 2026, modifie quatre paramètres du réinvestissement. Le délai de remploi du produit de cession passe de deux à trois ans. Le seuil de réinvestissement minimal passe de 60 % à 70 % du produit de cession. Le champ des activités éligibles est resserré. Et la durée de conservation des biens ou titres acquis en remploi direct passe d’un an à cinq ans.
En cas de donation des titres reçus en rémunération de l’apport, le délai de conservation par le donataire passe de cinq à six ans, et de dix à onze ans pour les investissements réalisés par la voie de fonds.
Ces dispositions s’appliquent aux cessions des titres apportés réalisées à compter du 21 février 2026.
La conséquence pratique est importante : l’apport-cession reste un outil pertinent, mais il engage désormais la holding sur un horizon beaucoup plus long. Il suppose un projet de réinvestissement réel, identifié avant l’opération, et non une intention vague de réinvestir un jour.
Ce qu’il faut retenir
La valeur se construit avant la mise en vente, pas pendant la négociation.
La dépendance au dirigeant est le premier facteur de décote d’une PME.
Sous-investir pour embellir les derniers exercices ne trompe personne : l’acquéreur déduit le rattrapage du prix.
L’exclusivité est le moment où le vendeur perd son levier : elle se borne.
L’abattement de 500 000 euros ne vaut pas 500 000 euros d’économie, mais environ 64 000 euros.
Et l’apport-cession, depuis février 2026, exige un vrai projet de réinvestissement sur cinq ans.
Questions fréquentes
Combien de temps faut-il pour vendre son entreprise ? Neuf à quinze mois pour le processus actif, et environ trois ans de préparation en amont, parce que l’acquéreur analyse les trois derniers exercices clos. Un horizon global de trois à quatre ans est réaliste pour vendre dans de bonnes conditions.
Dois-je informer mes salariés avant de vendre ? Oui, dans les sociétés sans CSE exerçant les attributions économiques, lorsque la cession porte sur plus de 50 % des parts d’une SARL ou sur la majorité du capital d’une société par actions. Depuis le 27 juillet 2026, le délai est d’un mois avant la vente, et le défaut d’information expose à une amende civile pouvant atteindre 0,5 % du montant de la vente.
L’abattement de 500 000 euros supprime-t-il l’impôt sur ma plus-value ? Non. Il réduit la base de l’impôt sur le revenu, pas celle des prélèvements sociaux. Sur une plus-value de 1,9 million d’euros, l’économie réelle est de l’ordre de 64 000 euros.
L’abattement réduit-il la contribution exceptionnelle sur les hauts revenus ? Non. L’article 1417 du CGI prévoit que le revenu fiscal de référence est majoré du montant de cet abattement. En revanche, il est bien exclu du revenu de référence servant d’assiette à la contribution différentielle.
Puis-je encore utiliser l’apport-cession ? Oui, mais à des conditions nettement plus exigeantes depuis la loi de finances pour 2026 : 70 % du produit à réinvestir dans un délai de trois ans, et conservation des actifs de remploi pendant cinq ans.
Qu’est-ce qui fait le plus baisser le prix d’une PME ? La dépendance au dirigeant, la concentration de la clientèle, le sous-investissement, et les risques découverts en due diligence qui n’avaient pas été déclarés.
Article rédigé le 4 octobre 2026. Sources : article L. 23-10-1 du code de commerce dans sa rédaction issue de l’article 22 de la loi n° 2026-403 du 26 mai 2026 ; articles 150-0 D ter, 223 sexies, 224 et 1417 du code général des impôts ; article L. 136-8 du code de la sécurité sociale ; BOFiP ACTU-2026-00099 du 10 août 2026 et BOI-IR-CDHR-10 du 30 juin 2026. Les durées indicatives des étapes relèvent de la pratique et non d’un texte.
Sofian Belkadi, expert-comptable, fondateur d’Aximum Conseil à Neuilly-sur-Seine. 18 ans d’expérience en évaluation, transmission et cession d’entreprise.
Pour aller plus loin
Si la cession passe par une holding de reprise, les conditions ont changé en 2026 : Faut-il créer une holding ? Le calcul que personne ne fait.
Dutreil reste le levier central : Pacte Dutreil 2026, ce que change vraiment la réforme.
Si plusieurs associés sont concernés, la clause de prix du pacte commandera la sortie : Pacte d’associés, la clause de valorisation est celle qui compte.
Le cabinet accompagne les dirigeants sur l’ensemble de ces opérations, de la préparation à la signature : transmission et cession d’entreprise, évaluation d’entreprise. Pour échanger sur votre situation, prenez rendez-vous.
La plupart des dirigeants abordent la vente de leur société comme une négociation. C’est une erreur de cadrage. Une cession se gagne surtout dans les mois qui précèdent la mise sur le marché, quand il est encore temps de corriger ce qui fera baisser le prix.
Quand l’acquéreur découvre un problème en due diligence, il ne le signale pas : il le chiffre, et il le déduit. Quand le vendeur l’a traité six mois plus tôt, il n’existe plus.
Cet article traite de la cession de titres de société. La cession d’un fonds de commerce obéit à des règles distinctes, tant pour l’information des salariés que pour la fiscalité.
Pourquoi une cession se prépare trois ans à l’avance
Le processus actif, depuis la mise sur le marché jusqu’au closing, prend couramment neuf à quinze mois. Mais ce n’est que la partie visible.
La vraie contrainte est ailleurs, et elle est comptable. Un acquéreur analyse les trois derniers exercices clos. C’est sur cette base qu’il reconstitue un résultat normatif, qu’il mesure une tendance et qu’il applique un multiple. Trois exercices, c’est trois clôtures : aucune action engagée aujourd’hui ne produira trois bons bilans avant trois ans.
Cela change la manière de raisonner. Décider de réduire la dépendance au dirigeant, de renégocier un contrat déséquilibré ou de normaliser une rémunération ne se voit pas dans les comptes le mois suivant. Il faut que la décision traverse trois exercices pour devenir une tendance lisible, et non un accident isolé que l’acquéreur retraitera.
Le corollaire est brutal. Un dirigeant qui veut vendre dans six mois ne vend pas dans de bonnes conditions : il vend sur les comptes qu’il a, et dans les conditions de l’acheteur.
La chronologie d’un deal, étape par étape
Voici le déroulé type, en mois cumulés depuis le lancement du processus. Les phases se chevauchent : la somme des durées ne donne pas le total.
Mois -36 à 0, la préparation de fond. Trois exercices pour produire trois bons bilans, réduire la dépendance au dirigeant, traiter la concentration clientèle, sécuriser les contrats et arbitrer les investissements.
Mois 0 à 3, la constitution du dossier. Choix du périmètre, diagnostic de cessibilité, estimation de valeur, retraitements financiers, constitution de la data room.
Mois 3 à 4, le teaser et les premières approches. Une présentation courte et anonyme décrivant l’activité, les principaux chiffres et la logique de cession, sans permettre d’identifier l’entreprise.
Mois 4 à 6, confidentialité, mémorandum et offres indicatives. L’accord de confidentialité est signé avant toute information identifiante, et doit couvrir l’existence même des discussions. Les candidats annoncent alors un prix, un périmètre, un financement et un calendrier : à ce stade, la crédibilité du financement compte autant que le montant.
Mois 6 à 7, lettre d’intention et exclusivité. La lettre d’intention est généralement non engageante quant à la réalisation de la vente, mais ses clauses d’exclusivité, de confidentialité ou de prise en charge des frais engagent dès la signature. L’exclusivité est le moment où le vendeur perd son levier : elle doit être bornée, assortie de jalons, et prolongeable seulement par écrit.
Mois 7 à 10, la due diligence. Six à douze semaines d’audits financier, fiscal, social, juridique et opérationnel. La durée dépend directement de la qualité de la data room.
Mois 10 à 13, la documentation définitive. Protocole de cession, garantie d’actif et de passif, ajustements de prix, conditions suspensives.
Mois 13 à 15, le closing. Transfert des titres, paiement, levée des conditions. L’acte lui-même tient en une journée ; la préparation de cette journée prend des semaines.
Les vingt-quatre mois qui font le prix
L’objectif n’est pas d’embellir l’entreprise, mais de la rendre lisible, vérifiable et transférable. Sept chantiers comptent plus que les autres.
Normaliser le résultat. Identifier les charges non récurrentes, les rémunérations et avantages du dirigeant, les opérations avec les parties liées, les provisions, les engagements hors bilan. Chaque retraitement doit être documenté. Une dépense ne devient pas retraitable parce que le vendeur la juge exceptionnelle : l’acquéreur demandera les pièces.
Réduire la dépendance au dirigeant. C’est le premier facteur de décote sur une PME. Si l’activité s’arrête quand le dirigeant part, l’acquéreur achète un emploi, pas une entreprise. Transférer les relations clients, déléguer les décisions, documenter les procédures, structurer l’encadrement : cela prend des mois, et c’est ce qui se paie le plus cher.
Traiter la concentration clientèle. Un client à 40 % du chiffre d’affaires est un risque que l’acheteur valorisera à la baisse ou renverra vers un earn-out. Élargir la base et sécuriser les comptes clés par des engagements écrits prend du temps.
Vérifier les contrats clés. Durée, renouvellement, résiliation, exclusivité, et surtout clauses de changement de contrôle. Un contrat essentiel résiliable du fait de la cession est un point de blocage qu’il vaut mieux découvrir avant l’acquéreur.
Sortir ou clarifier les actifs non nécessaires à l’exploitation. Immobilier, véhicules, placements, participations, trésorerie excédentaire. Décider en amont s’ils restent dans le périmètre, en sortent, ou font l’objet d’un traitement séparé dans le prix.
Sécuriser la propriété intellectuelle. Qui détient réellement les marques, les logiciels, les noms de domaine, les bases de données ? Les cessions de droits des salariés et prestataires sont-elles régularisées ?
Arbitrer les investissements. C’est le chantier le plus souvent négligé, et il se paie comptant.
Un dirigeant qui prépare sa sortie a une tentation naturelle : différer les investissements pour améliorer le résultat et la trésorerie des derniers exercices. C’est une fausse bonne idée. L’acquéreur regarde l’état réel de l’outil de production, l’âge du parc, la vétusté des installations et le niveau d’investissement historique rapporté aux amortissements.
S’il constate que l’entreprise a sous-investi, il en tire une conclusion simple : les investissements qui n’ont pas été faits, c’est lui qui les fera. Et il les déduit du prix, souvent euro pour euro, parfois davantage pour tenir compte du risque et du délai.
Dans une activité à forte intensité capitalistique, le vendeur n’a donc que deux options cohérentes. Soit il réalise les investissements avant la cession, les intègre dans ses trois derniers exercices et vend un outil à jour. Soit il ne les réalise pas et il anticipe la décote correspondante dans son prix de présentation, en l’assumant dans sa négociation plutôt qu’en la subissant en due diligence.
La pire des trois options est la troisième : ne pas investir, et découvrir le sujet quand l’acquéreur l’apporte sur la table sous exclusivité.
Les erreurs qui coûtent le plus cher
Défendre un prix sans méthode. Un prix qui ne repose sur aucune approche défendable fait fuir les acquéreurs crédibles et attire ceux qui comptent renégocier.
Confondre chiffre d’affaires, résultat comptable et cash disponible. L’acheteur raisonnera en valeur d’entreprise, retranchera la dette nette, ajustera le besoin en fonds de roulement et intégrera les investissements à venir.
Présenter une data room incomplète. Chaque pièce manquante allonge l’audit, entame la confiance et déplace la découverte des problèmes au moment où le vendeur est déjà sous exclusivité, donc sans alternative.
Taire un risque connu. Un litige, un passif social, une irrégularité fiscale découverte par l’acquéreur ne produit pas une discussion : elle produit une baisse de prix, un élargissement de la garantie, ou un retrait.
Accorder une exclusivité longue et imprécise. Le vendeur perd la concurrence sans certitude que l’acheteur avance réellement.
Négocier seul face à un acquéreur qui, lui, est conseillé. Le déséquilibre se lit dans la documentation finale.
Information des salariés : ce qui a changé le 27 juillet 2026
C’est la nouveauté que beaucoup de dossiers n’ont pas encore intégrée, et elle simplifie sensiblement la vie des cédants.
L’article L. 23-10-1 du code de commerce impose, dans les sociétés qui n’ont pas l’obligation de mettre en place un comité social et économique exerçant les attributions économiques, d’informer les salariés lorsque le propriétaire d’une participation représentant plus de 50 % des parts d’une SARL, ou d’actions donnant accès à la majorité du capital d’une société par actions, veut les vendre. L’objectif est de leur permettre de présenter une offre d’achat.
La loi n° 2026-403 du 26 mai 2026 a modifié ce régime pour les ventes conclues à compter du 27 juillet 2026. Le délai d’information est ramené à un mois avant la vente. La vente peut intervenir avant l’expiration de ce délai dès lors que chaque salarié a fait connaître sa décision de ne pas présenter d’offre. Et en cas d’action en responsabilité, la juridiction saisie peut, à la demande du ministère public, prononcer une amende civile plafonnée à 0,5 % du montant de la vente.
Deux points de méthode. Le défaut d’information n’entraîne pas la nullité de la vente, mais il expose à une action en responsabilité. Et l’information doit être notifiée par un moyen permettant d’établir la date de réception avec certitude : conservez les preuves.
Les mécanismes de prix : ce que le vendeur doit surveiller
L’earn-out conditionne une part du prix à des performances futures. Le piège est connu : après le closing, le vendeur ne dirige plus l’entreprise mais son prix dépend de sa performance. Il faut donc définir précisément l’indicateur, le référentiel comptable, le périmètre, les retraitements, les engagements de gestion de l’acquéreur, l’accès du vendeur aux données et le mode de règlement des différends.
Le crédit-vendeur diffère le paiement d’un prix déjà fixé. Le risque n’est plus la performance mais la solvabilité. Sans sûreté, le vendeur devient simplement créancier de son acheteur.
La garantie d’actif et de passif couvre les déclarations du vendeur sur la situation de la société à une date donnée. Il n’existe aucun plafond ni aucune durée légale : tout est contractuel. Les paramètres à négocier sont la durée, le plafond, le seuil de déclenchement, la franchise, les exclusions et la procédure de notification.
La garantie de la garantie, séquestre ou caution bancaire, immobilise une partie du prix. Elle doit être limitée en montant, en durée et en cas d’appel, et ne jamais excéder la garantie qu’elle sécurise.
Les niveaux que l’on vous présentera comme des standards de marché sont des positions de négociation, pas des règles de droit.
La fiscalité du cédant en 2026
Deux dispositifs structurent l’opération, et les deux ont bougé.
L’abattement de 500 000 euros pour départ à la retraite
L’article 150-0 D ter du code général des impôts prévoit un abattement fixe de 500 000 euros sur le gain net de cession, sous conditions cumulatives strictes.
La cession porte sur l’intégralité des titres détenus par le cédant ou sur plus de 50 % des droits de vote.
Le cédant a exercé de manière continue, pendant les cinq années précédant la cession, une fonction de direction éligible, effectivement exercée et normalement rémunérée, cette rémunération représentant plus de la moitié de ses revenus professionnels.
Il a détenu au moins 25 % des droits de vote ou des droits aux bénéfices pendant ces cinq années, directement ou par l’intermédiaire de son conjoint, de son partenaire de PACS, de ses ascendants, descendants, frères et sœurs.
Il cesse toute fonction dans la société et fait valoir ses droits à la retraite dans les deux années suivant ou précédant la cession.
La société est une PME au sens européen, exerçant une activité éligible, soumise à l’impôt sur les sociétés.
Les titres sont détenus depuis au moins un an.
En cas de cession à une entreprise, le cédant ne détient aucun droit dans la société cessionnaire.
Nouveauté de la loi de finances pour 2026 : l’abattement est porté à 600 000 euros lorsque la cession est réalisée au profit d’un ou plusieurs jeunes agriculteurs bénéficiant des aides à l’installation, y compris dans le cadre d’un contrat de cessions échelonnées sur six ans.
Ce que l’abattement rapporte réellement
C’est le point que presque tous les dirigeants comprennent de travers.
Prenons une cession de 2 millions d’euros, pour un prix de revient de 100 000 euros, soit une plus-value de 1 900 000 euros.
Sans l’abattement, au prélèvement forfaitaire unique de 31,4 %, l’imposition ressort à environ 596 600 euros.
Avec l’abattement, l’impôt sur le revenu porte sur 1 400 000 euros, soit environ 179 200 euros. Mais les prélèvements sociaux restent assis sur la totalité du gain, soit environ 353 400 euros. Total : environ 532 600 euros.
L’économie réelle est d’environ 64 000 euros, c’est-à-dire 12,8 % de 500 000 euros. Pas 500 000 euros d’impôt en moins. L’abattement joue sur la base de l’impôt sur le revenu, pas sur celle des prélèvements sociaux.
L’abattement compte-t-il pour la CEHR et la CDHR ? Les deux réponses sont opposées
Ce chiffrage ne comprend pas les deux contributions qui frappent les hauts revenus. Or elles s’appliquent presque toujours sur une plus-value de cette ampleur, et l’abattement n’y produit pas du tout le même effet. C’est le point le plus mal compris du sujet.
Pour la contribution exceptionnelle, l’abattement ne sert à rien. La CEHR de l’article 223 sexies du CGI est assise sur le revenu fiscal de référence, au taux de 3 % sur la fraction comprise entre 250 000 et 500 000 euros pour une personne seule, entre 500 000 et 1 000 000 d’euros pour un couple, puis 4 % au-delà. Or l’article 1417, IV, 1°, a bis du CGI prévoit expressément que le revenu fiscal de référence est majoré du montant des abattements mentionnés à l’article 150-0 D ter. L’abattement est donc réintégré, et le cédant est taxé sur la totalité de sa plus-value.
Un mécanisme joue toutefois en sa faveur. Le II de l’article 223 sexies prévoit un lissage lorsque le revenu fiscal de référence de l’année atteint au moins une fois et demie la moyenne des deux années précédentes, à condition que cette moyenne soit restée sous les seuils. C’est exactement le profil d’un dirigeant à revenus réguliers qui encaisse une plus-value une fois dans sa carrière.
Pour la contribution différentielle, l’abattement joue pleinement. La CDHR de l’article 224 du CGI assure une imposition minimale de 20 % au-delà de 250 000 euros de revenu de référence, 500 000 euros en imposition commune. Et le BOFiP du 30 juin 2026 est explicite : l’abattement fixe de l’article 150-0 D ter figure dans la liste des abattements exclus du revenu de référence servant d’assiette à la CDHR.
Le mécanisme qui change tout est celui du quart. Le neuvième alinéa du II de l’article 224 prévoit que les revenus qui, par leur nature, ne sont pas susceptibles d’être recueillis annuellement et dont le montant dépasse la moyenne des revenus nets des trois dernières années sont retenus pour le quart de leur montant. L’impôt sur le revenu et la CEHR qui s’y rapportent sont eux aussi retenus pour le quart. Une plus-value de cession coche les deux critères dans la quasi-totalité des cas.
La conséquence est considérable : après exclusion de l’abattement puis division par quatre, un cédant peut repasser sous le seuil et échapper entièrement à la CDHR, là où un calcul brut aurait conduit à une imposition supplémentaire substantielle.
Aucun dirigeant ne devrait donc arrêter un calendrier de cession sur un calcul au prélèvement forfaitaire seul. Mais l’inverse est tout aussi vrai : ajouter mécaniquement les deux contributions au taux plein surestime la facture. Seule une simulation intégrant les revenus des trois années précédentes donne le vrai chiffre.
L’apport-cession s’est nettement durci
Pour le dirigeant qui envisage d’apporter ses titres à une holding avant de céder, afin de placer la plus-value en report d’imposition au titre de l’article 150-0 B ter, le régime a changé.
L’article 11 de la loi de finances pour 2026, commenté au BOFiP le 10 août 2026, modifie quatre paramètres du réinvestissement. Le délai de remploi du produit de cession passe de deux à trois ans. Le seuil de réinvestissement minimal passe de 60 % à 70 % du produit de cession. Le champ des activités éligibles est resserré. Et la durée de conservation des biens ou titres acquis en remploi direct passe d’un an à cinq ans.
En cas de donation des titres reçus en rémunération de l’apport, le délai de conservation par le donataire passe de cinq à six ans, et de dix à onze ans pour les investissements réalisés par la voie de fonds.
Ces dispositions s’appliquent aux cessions des titres apportés réalisées à compter du 21 février 2026.
La conséquence pratique est importante : l’apport-cession reste un outil pertinent, mais il engage désormais la holding sur un horizon beaucoup plus long. Il suppose un projet de réinvestissement réel, identifié avant l’opération, et non une intention vague de réinvestir un jour.
Ce qu’il faut retenir
La valeur se construit avant la mise en vente, pas pendant la négociation.
La dépendance au dirigeant est le premier facteur de décote d’une PME.
Sous-investir pour embellir les derniers exercices ne trompe personne : l’acquéreur déduit le rattrapage du prix.
L’exclusivité est le moment où le vendeur perd son levier : elle se borne.
L’abattement de 500 000 euros ne vaut pas 500 000 euros d’économie, mais environ 64 000 euros.
Et l’apport-cession, depuis février 2026, exige un vrai projet de réinvestissement sur cinq ans.
Questions fréquentes
Combien de temps faut-il pour vendre son entreprise ? Neuf à quinze mois pour le processus actif, et environ trois ans de préparation en amont, parce que l’acquéreur analyse les trois derniers exercices clos. Un horizon global de trois à quatre ans est réaliste pour vendre dans de bonnes conditions.
Dois-je informer mes salariés avant de vendre ? Oui, dans les sociétés sans CSE exerçant les attributions économiques, lorsque la cession porte sur plus de 50 % des parts d’une SARL ou sur la majorité du capital d’une société par actions. Depuis le 27 juillet 2026, le délai est d’un mois avant la vente, et le défaut d’information expose à une amende civile pouvant atteindre 0,5 % du montant de la vente.
L’abattement de 500 000 euros supprime-t-il l’impôt sur ma plus-value ? Non. Il réduit la base de l’impôt sur le revenu, pas celle des prélèvements sociaux. Sur une plus-value de 1,9 million d’euros, l’économie réelle est de l’ordre de 64 000 euros.
L’abattement réduit-il la contribution exceptionnelle sur les hauts revenus ? Non. L’article 1417 du CGI prévoit que le revenu fiscal de référence est majoré du montant de cet abattement. En revanche, il est bien exclu du revenu de référence servant d’assiette à la contribution différentielle.
Puis-je encore utiliser l’apport-cession ? Oui, mais à des conditions nettement plus exigeantes depuis la loi de finances pour 2026 : 70 % du produit à réinvestir dans un délai de trois ans, et conservation des actifs de remploi pendant cinq ans.
Qu’est-ce qui fait le plus baisser le prix d’une PME ? La dépendance au dirigeant, la concentration de la clientèle, le sous-investissement, et les risques découverts en due diligence qui n’avaient pas été déclarés.
Article rédigé le 4 octobre 2026. Sources : article L. 23-10-1 du code de commerce dans sa rédaction issue de l’article 22 de la loi n° 2026-403 du 26 mai 2026 ; articles 150-0 D ter, 223 sexies, 224 et 1417 du code général des impôts ; article L. 136-8 du code de la sécurité sociale ; BOFiP ACTU-2026-00099 du 10 août 2026 et BOI-IR-CDHR-10 du 30 juin 2026. Les durées indicatives des étapes relèvent de la pratique et non d’un texte.
Sofian Belkadi, expert-comptable, fondateur d’Aximum Conseil à Neuilly-sur-Seine. 18 ans d’expérience en évaluation, transmission et cession d’entreprise.
Pour aller plus loin
Si la cession passe par une holding de reprise, les conditions ont changé en 2026 : Faut-il créer une holding ? Le calcul que personne ne fait.
Dutreil reste le levier central : Pacte Dutreil 2026, ce que change vraiment la réforme.
Si plusieurs associés sont concernés, la clause de prix du pacte commandera la sortie : Pacte d’associés, la clause de valorisation est celle qui compte.
Le cabinet accompagne les dirigeants sur l’ensemble de ces opérations, de la préparation à la signature : transmission et cession d’entreprise, évaluation d’entreprise. Pour échanger sur votre situation, prenez rendez-vous.

découvrez notre expertise
Planifiez un premier échange

découvrez notre expertise
Planifiez un premier échange
découvrez notre expertise